

9 月 22 日,杭州云栖大会。阿里巴巴集团 CEO 吴泳铭照例做了开场演讲。
过去几年,这场开场演讲可以当技术风向标来听。他会抛出一些硬判断,比如大模型是下一代操作系统。但这一次很不一样。他花了很多时间讲工业革命,讲电,讲经济学。
重心变了。他不再讲 AI 会变成什么样,而是讲 AI 会让世界变成什么样。
他给了一个核心观点。上一次这样的变化,是工业革命把动力变成了规模化的商品。人类先后发明了蒸汽机、内燃机和电,并围绕它们建起了现代产业。这一次,轮到思考。
当一个 CEO 开始用经济学的语言描述未来,说明他想的不只是产品和技术。他想的是一整套流转结构。谁生产,谁输送,谁消费,怎么计价。账要重算。
我的判断是,这次演讲讲的既不是技术观,也不是产品观,而是世界观。世界会变成什么样,阿里要站在哪。重点在这儿。
一、思考力商品化的经济学含义
吴泳铭的演讲里,有两个核心判断值得细看。
第一个,未来机器供给的思考总量,将是人类思考总量的 1000 倍以上。他说这件事在物理世界已经发生过。今天机器动力承担了 99.9% 的物理工作。未来机器会承担 99.9% 的思考工作。
第二个,是他对这个数字的推演。他从供需两头推。
供给这一侧,顶级思考极其稀缺。培养一名顶级科学家,要几十年的学习和实践,还要天赋和运气。
他举了个例子。新生儿早衰症,全球每年新增病例几十例,有记录的患者总共只有几百人。按现有医药产业的商业逻辑,没有公司愿意花十几年、砸巨资,为几百个人研发一种新药。
但 AI 正在改写这笔账。只要算力足够多,足够便宜,每个细分领域都可以组织上百万个智能体。它们不眠不休地研究,反复模拟与验证,探索不同的方案。顶级思考第一次能从奢侈品变成可规模化供给的商品。
需求这一侧也在变。工业时代,人能消费多少商品取决于人口。咖啡要有人喝,车要有人开,手机要有人用。一个人一生能消费的物理商品是有限的。
AI 时代换了一套算法。让机器造一艘飞船去火星,这样一个超长任务,能拆成上千万个子任务。只要资源充分,就由上百万个智能体不眠不休地干,直到任务完成。每一次子任务执行,背后都是一次对 AI工具 的调用。
人只需要提出一个创意和目标,就能调动庞大的智力资源。写代码的 AI编程 是眼下最热的例子,它把一部分思考外包给了机器。消耗量不再和人口成正比,而是和机器智能的思考深度、供给规模成正比。
吴泳铭的原话是,每一个超级个体,都可以拥有上万倍的智力杠杆。
供需两端一合,1000 倍就出来了。
真正让我在意的,是他没说出口的那个问题。如果思考像电一样商品化了,定价权在谁手里。计量的单位是什么。谁控制那张把思考送出去的网。
这三个问题其实是一个问题。在一个思考能被规模生产的时代,谁掌握生产、计量和分发,谁就掌握了最值钱的东西。
吴泳铭停在这里,没有点破。但阿里最近和接下来的动作,已经替他把答案画了出来。
二、三大基石其实是一条生产链
吴泳铭提出了机器智能时代的三大基石。AI 模型,AI 芯片,AI 云。他称之为机器思考规模化供给的前提。
为什么要在三样上坚定投入。可以从思考力商品化这个命题反向推导。
工业革命把动力变成商品,靠的是几样东西。蒸汽机负责生产动力,电网负责输送动力,工厂和铁路则是动力的消费场景。
那么思考要变成商品,同样需要一套生产、流通和消费的体系。逻辑很直白。
生产靠芯片。没有足够强、足够便宜的芯片,思考的供给就无法规模化。
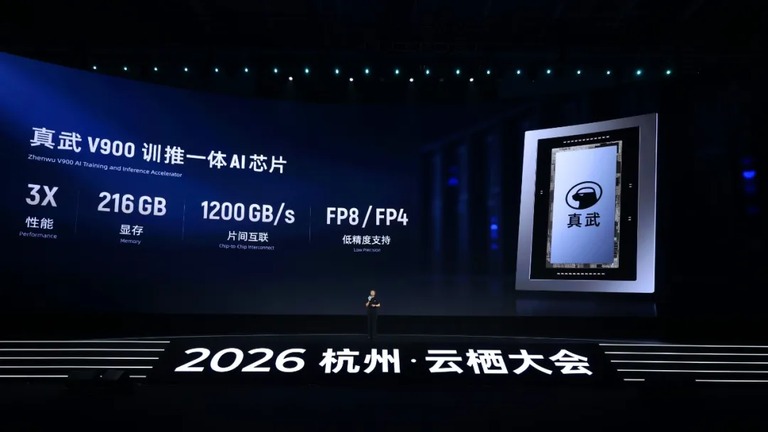
平头哥给出的答案是真武 V900 芯片,还有倚天处理器与磐脉智能网卡。它们解决的都是思考力的生产效率问题。分工很清楚。
质量靠模型。芯片生产的是 Token,模型决定 Token 的智能水平。Qwen 团队在做递归式自我改进。5 到 10T 参数规模的目标,本质也是在提升 Token 的思考深度。
吴泳铭还特别强调多模态。一个足够聪明的大脑还不够,AI 还需要掌握感知和交互能力。这说明阿里的模型策略是双线并进。基座模型决定上限,多模态决定交互的广度。
流通靠云。芯片负责生产 Token,云负责把 Token 送到每一个需要它的地方。
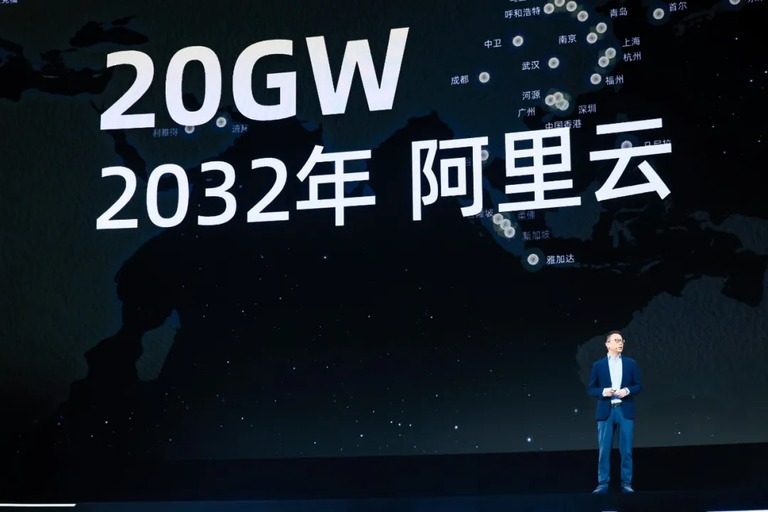
到 2032 年,阿里云运营的全球数据中心规模要超过 20GW。这张网越完善,进来的用户和智能体就越多,规模和网络效应也越强。
三大基石不是并列关系,而是一条完整链条。芯片是生产端,模型是产品端,云是流通端。缺了任何一个,思考力商品化都不成立。
再往商业逻辑上看一层,结论更清楚。
芯片是定价权的核心。如果思考是商品,谁掌握芯片,谁就掌握定价权。当前全球 AI 芯片供应紧张,吴泳铭也承认供应链紧缺限制了算力的增长速度。这意味着如果阿里不自己做芯片,供给就会受制于人。
模型是差异化的关键。如果所有公司都用同样的芯片,同样的云,那模型就是唯一的变量。变量只剩一个。
云是规模效应的载体。供给要无限充沛,前提就是规模效应。所以芯片、模型和云都在争夺同一个东西。差异化,以及定价权。
阿里云 20GW 的目标,就是在建一张足够大也足够高效的流通网络。三者形成正循环。
当阿里把自己定位成机器智能时代的经济基础设施,这个野心比下一代操作系统大得多。野心更大。
对企业的 AI办公 需求来说,这套判断也不是空话。它决定了算力成本能降到什么程度,也决定了长任务能不能稳住。
三、当 AI Coding 还是电灯
战略讲完,剩下一个很实在的问题。这些判断落到企业身上,怎么变成生产力。
阿里的答案是一套全栈优化,而且全部冲着智能体去。
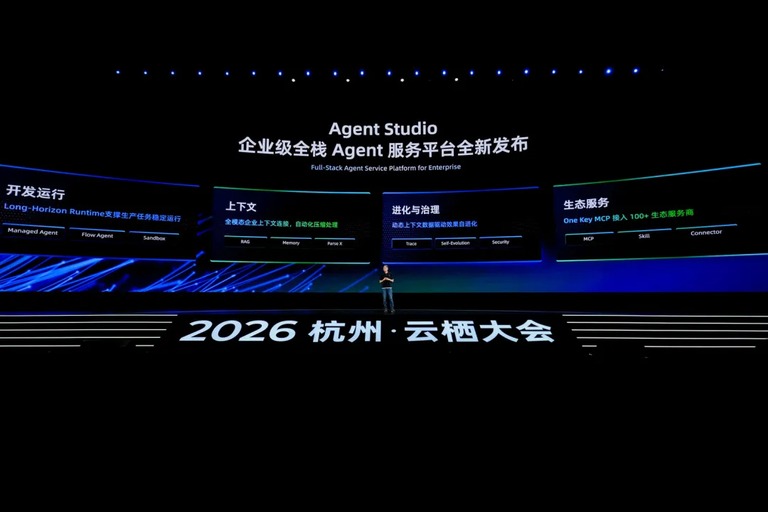
智能体要真正进入业务、进入生产,需要解决什么。云栖大会上,阿里各个业务集中公布了一批进展。从芯片与服务器,到超节点、网络和推理系统,全线做了联合调优。解决的正是三件事。算力效率,长任务可靠性,成本。
在芯片层,处理器要承接智能体的任务规划、状态管理和工具调用。AI 芯片与超节点,再加上网络和存储,一起保障长时间、高并发任务的算力供给。底层先撑住。
云资源方面,AgentCore 和新一代 CPFS 面向模型与上下文。它们构建的是 Agentic Cloud。
模型层,Qwen 持续强化规划、工具使用和长程任务执行能力。
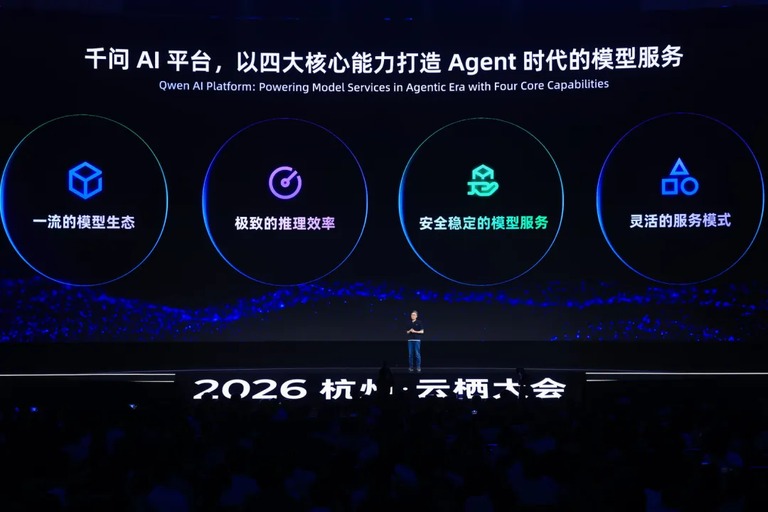
这些优化最终通过千问 AI 平台输出给开发者和企业客户。一端升级 MaaS 模型服务,提升推理效率与弹性。另一端推出 Agent Studio。它把模型、工具和记忆都装进去,再配上运行环境与企业治理。最后整合成一套智能体服务。
换句话说,阿里不是在技术栈上零散加几个智能体功能。它是按「智能体进入生产」这件事,重新改造整条链路。
逻辑不难懂。智能体不是单一模型的能力展示,而是一个长程任务执行系统。它要持续调用算力,要稳定的网络和存储,要在长时间运行中保持可靠,还要控住成本。任何一个环节掉链子,智能体都落不了地。这道题不轻。
所以阿里做的不是单点优化。从芯片到云平台再到智能体,整条链一起改。
我把这些动作归纳成两条线。思路不复杂。
第一条线面向中长期。AI 模型与 AI 芯片,再加上 AI 云。三大基石持续投入,为更高阶的智能打底层。
第二条线面向当下。智能体需求在爆发,阿里全栈做优化,让智能体真正走进业务。从处理器到 AI 芯片,从超节点到存储和云运行时,一路调优到 MaaS 平台。要解决的是算力效率,长任务可靠性,成本与企业治理。
两条线指向同一个目标。让智能真正走进业务,投入生产。目的很明确。
这里有个细节很能说明阿里的心态。
吴泳铭说,机器智能时代的代表性产品还没出现。今天的 AI 编程工具就像 1882 年的电灯。它能替代现有工作,但还不足以创造新时代。最早的时候,爱迪生卖灯泡就送电,就像今天智能体送 Token 一样。
这其实是在很确定地表达某种不确定。今天可见的所有 AI 产品,可能都停在电灯阶段。它们证明了电力可用,却没有定义电力时代的生活方式。
真正的原生应用形态,也许不是聊天框,也不是 Copilot。它可能是一种尚未被命名的交互范式。
这种对智能需求的确定,加上对产品范式的不确定,恰好闭环了阿里下注的核心逻辑。
回到 1900 年前后,很多电器已经开始进入家庭生活。但当时全世界一整年的发电量,放到今天只够世界用两个小时。差距就是这么大。
这意味着,机器智能时代对 AI 基础设施的需求,对比今天的规模几乎没有上限。阿里全力投入 AI 基础设施建设,就是在为那个还没出现的代表性产品准备土壤。需求没上限。
我觉得这种思考对阿里这样的巨头是务实的。探索产品新范式的进程别太早笃定,敢为天下后也没什么不行。但在下一个时代必然被需要的修路架桥,要尽早出发,当仁不让。
