

9 月 21 日,一些美国用户用 Meta 推出的 Muse 逛亚马逊。屏幕上多了一行提示。大意是,未经授权的智能体继续访问,将违反这家电商巨头的使用条款。
距离 Muse 正式上线,只过了 13 天。
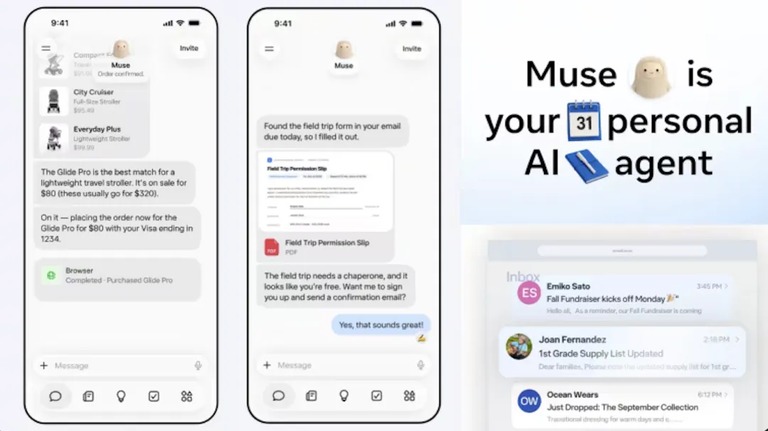
Muse 是 Meta 在 9 月 8 日推出的个人 AI 助手。它被定义为「全球第一款为所有人打造的个人智能体」。
它和 ChatGPT、Claude 这类AI工具不太一样。Muse 不只是回答问题。它能打开浏览器,登录你的邮箱,填表格,订机票,甚至替你下单买东西。
效果很直接。Sensor Tower 的数据显示,Muse 上线 13 天累计下载超过 250 万次。9 月 18 日,它登上美国 App Store 免费榜第一。ChatGPT 和 Gemini,还有 Claude,全被压在身后。
可越是火,老牌互联网巨头越不想惯着它。
不看广告的智能体
在拒绝 Muse 的信里,亚马逊的措辞很客气,逻辑却硬得很。
三点理由,条条都扎在实处。Meta 从未提前告知 Muse 会访问商店。它浏览时不表明自己的身份。它还似乎会捕获并存储用户的登录凭证。
亚马逊把 Muse 比作外卖平台和在线旅行社。这类第三方应用代替用户去别的商家买东西时,应当公开透明地运作。也该尊重服务商是否参与的决定。
话很体面。真正的痛点藏在财报里。
亚马逊去年的广告收入超过 680 亿美元。这笔钱的来路非常具体。用户在搜索框敲下关键词,滑过赞助商品,被推荐算法引导,最后点击购买。整条链路的前提,是人在浏览。
智能体不浏览。它不滚页面,不看赞助商品,也不被推荐算法种草。它只做一件事,找到用户要的东西,然后结账。
在智能体发起的交易里,广告失去了立足之地。这场围绕AI电商的攻防,也从此没了回头路。
这也不是亚马逊第一次对购物智能体动手。2025 年 11 月,它起诉了 Perplexity。理由是 Comet 浏览器的智能体冒充普通用户。它登录账户,替人购物。2026 年 3 月,联邦法官批准初步禁令,封掉了 Comet 对密码保护区域的访问。
转折出现在 8 月。第九巡回上诉法院撤销了那道禁令。理由挺有意思。按现有证据,访问系统的是用户本人,不是 Perplexity。法官认为,《计算机欺诈和滥用法》本质上是一部反黑客的法律。用户授权智能体代为操作,不在它的打击范围内。
法律武器失效,亚马逊换了个更古老也更管用的手段,服务条款。
从 7 月起,它悄悄做了一串加固动作。确认邮件里删掉具体商品名,让智能体更难解析购买记录。robots.txt 也扩充了,一口气屏蔽 47 个爬虫。等 Muse 真上门,它只需亮出一行弹窗。门当场关上。
9 月 10 日,法院驳回了它要求重审的请求。但判决留了个口子。基于合同和服务条款的主张,仍然可以推进。
那场官司没结束,只是换了打法。
一边堵门,一边开门
就在亚马逊拉闸的同一天,Shopify 传出了完全相反的消息。它将与 Muse 合作,支持智能体直接在商家店铺里完成结账。
Shopify 的动作其实更早。9 月 8 日 Muse 上线当天,它就把 Meta 接进了自家的渠道。渠道名叫「Agentic Storefronts」。所有符合条件的商家,商品数据默认对外开放。商家不用做任何额外操作。
托底的技术标准叫 Universal Commerce Protocol,简称 UCP。这是 Shopify 和 Google 在 2026 年 1 月共同发布的开放标准。它定义了智能体怎么发现商品。也定义了怎么谈交易条件,怎么完成支付。签了背书的超过 20 家。零售商里有 Etsy 和 Target,也有 Walmart。支付网络里有 Visa 与 Stripe。
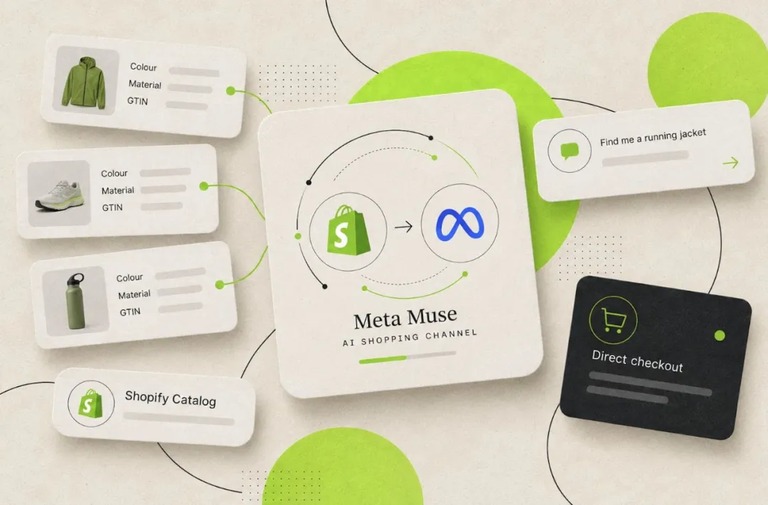
UCP 的设计哲学,和亚马逊的防御姿态刚好相反。它把智能体当成一个新的分销渠道,而不是入侵者。商家在框架内声明自己支持哪些能力。智能体挑合适的支付方式完成交易。用户全程不用离开对话界面。商家依旧是交易主体,客户关系、定价权和交易数据都留在自己手里。
亚马逊害怕的「零点击购物」,在 Shopify 的框架里被定义成了一种新的购物体验。
差别在哪。亚马逊的生意是广告驱动的流量变现。用户每一次搜索,每一次滑动,每一次停留,都是广告收入的地基。智能体把这些全跳过去了。而 Shopify 靠给商家提供基础设施收佣金。用户从哪个渠道来、怎么找到商品,它并不在意。它只关心交易有没有发生,有没有走自己的结账系统。
所以亚马逊堵门,Shopify 开门。不是谁更开明。是商业模式决定了它们的态度。
国内也撞上同一堵墙
几乎在 Muse 被拒的同一周,国内上演了一出相似的故事。
9 月 16 日,豆包手机二代(努比亚 NaviX Ultra)正式开售,5999 元起。首批备货 20 万台,京东预约量近 40 万。
去年 12 月的那阵热闹,很多人还记得。初代豆包手机搭载的手机助手,能靠 GUI 模拟点击,替用户操作几乎所有应用。3499 元的工程机 3 万台当天售罄。二手市场一度炒到近 8000 元。
然后不到 48 小时,微信、支付宝还有美团和淘宝,这些超级应用集体拉闸。风控精准拦掉了模拟点击。部分银行应用甚至直接弹窗警告。豆包团队被迫下线金融支付场景的操作权限。「全自动」变成了「半残废」。
超级应用们的逻辑和亚马逊一模一样。如果用户习惯了让它直接完成操作,这些应用就会失去用户时长和广告曝光。数据主权也没了。最后退化成无差别的后台服务商。
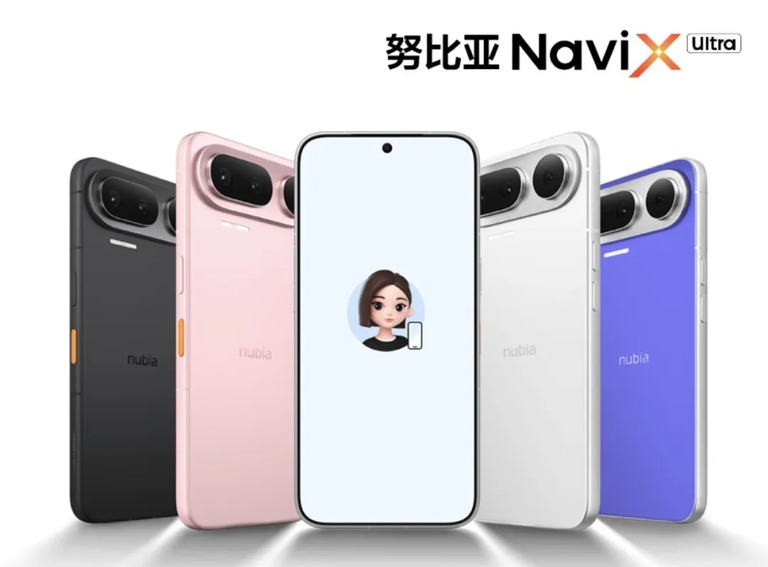
九个多月后回来的豆包二代,学乖了。技术路线从破窗入室改成了敲门拜访。从 GUI 模拟点击转向 MCP 和 A2A 协议驱动。豆包团队还发了一份 SAEP 屏幕自动化操作声明协议。给应用 30 天公示期。让它自己决定,要不要接受代操作。
结果呢。真机测试显示,微信、美团还有淘宝,这些主流应用仍然无法自动化。能流畅调用的,基本只有字节系自家的产品。更值得注意的是,腾讯已经拉上华为、荣耀和小米。也拉上 OPPO 与 vivo。它们一起推出微信的 A2A 助手能力。这份名单里没有字节跳动。
豆包和 Muse 面对的是同一道结构性难题。智能体想成为用户和服务之间的中间层。可控制着用户触达的平台,没有理由把这个位置让出去。
两边只是表现形式不同。在美国,亚马逊用的是服务条款和法庭诉讼。潜台词是,你没资格代替我的用户在我的平台上操作。在国内,超级应用用的是风控拦截和生态站队。潜台词是,你不是我的朋友,所以不能敲我的门。
底层矛盾完全一致。谁掌控用户的注意力和购买决策,谁就掌控商业价值的分配权。智能体的出现,正在威胁这种分配权。
封杀不是终局
只看当下,智能体的处境确实不乐观。但把视野拉长,封杀未必是终局。
UCP 联盟由 Shopify 和 Google 牵头。它已经覆盖 20 多家零售商和支付网络。Visa、Mastercard 和 Stripe 都在开发自己的智能体支付协议。如果越来越多商家意识到,它带来的是增量交易而不是抢走现有流量,开放会是更理性的选择。
亚马逊自己也当不了永远的逆流者。它有 Rufus,也有 Alexa for Shopping。只是这些工具被精心设计成广告兼容的形态。在推荐商品的同时,继续展示赞助内容。它封杀的不是智能体购物本身。而是不受自己控制的智能体购物。
消费者这边还有一个关键变量。Oppenheimer 调查了 1500 名美国消费者。只有 8% 的人信任 Meta 管自己的密码。58% 的人不愿意把密码交给任何智能体。
Muse 的 250 万下载量固然好看。能不能跨过信任这道门槛,才是决定这条路能走多远的关键。
某种程度上,今天的冲突像极了早年移动支付刚出现时的场景。银行和传统金融机构曾竭力阻止第三方支付进入自己的领地。最后双方找到了一种共存方式,尽管权力的天平发生了永久性的倾斜。
智能体和平台之间的博弈,大概也不会以哪一方的彻底胜利收场。更可能的结局是,它学会敲门,平台学会开门。而这扇门后面的规则,要花很长时间才能谈妥。
只是在谈妥之前,每一个想替用户做事的 AI,都得先被挡在门外。
