

过去两年,模型行业的胜负手只有一个
谁更聪明,谁赢
今年秋天,中国这边换了个问法
谁被真实使用
谁被心甘情愿地付钱
谁才算站住了
这个转变没有仪式感
却比任何一场发布会都更像分水岭
一家第三方平台手里有组数
10 月 5 日到 11 日那一周
全球调用量前五,清一色中国公司
深度求索一家吃掉 41 万亿词元
智谱 12.2 万亿
小米 11.5 万亿
中国模型一周消耗 86.74 万亿词元
是美国的 4.5 倍
这种领先已经连续 24 周
价格随后跟上
智谱把接口均价上调 101%
客户没跑
深度求索 8 月起改峰谷定价
高峰时段涨到原来两三倍
需求同样没回落
月之暗面的新旗舰
定价直接对齐美国头部模型
中国模型第一次没拿折扣价进场
按别人的价目表收费
两年前这事没法想
被使用是一回事
被付钱是另一回事
过去两年的剧本只有一个
降价,换量,再降价
现在提价之后,需求不降反升
从用到付,要过四道关
规模使用,提价能力
收入来源,还有公开市场审计
今年所有动作,都在回答同一道题
第一关是有人用
那个平台做的是聚合
两家美国巨头的调用走自有渠道
所以它量的不是收入
是开发者在可替换的模型之间用脚投票
那一周,五家中国模型占了全球 47.9%
投票理由里,价格排在前面
一家测算机构算过同一件事
完成一个任务的平均成本
中国这家旗舰花 2 美元
美国那家要 7.63 美元
平台的数据负责人对媒体说得更直白
中国开源模型的价格
比美国头部低六到九成
但被调用这件事,各家走的路不一样
两家走开源调用
权重开放,按次付费
榜单就是这么来的
阿里走的是开源生态
千问系列累计开源 460 多个模型
全球下载突破 30 亿次
衍生模型超过 30 万个
是全球最大的开源模型家族
看得见的地方,赢的是调用量
看不见的地方
它成了做AI工具的人的默认底座
字节走第三条路
豆包日均调用两年前是 1200 亿词元
到今年 6 月已经 180 万亿
一家数据机构显示
火山引擎在公有云模型服务市场占 49.5%
排在第一位
这条路没走开源
调用量靠自家业务场景一点点养出来
数字能立住,前提是性能追平
斯坦福的年度报告说
截至今年 3 月
中美顶尖模型的差距只有 2.7%
过去一年始终是个位数
第二关是敢涨价
今年最反常的事
是三家公司先后涨价,而且都成了
智谱 2 月发新模型当天就调价
涨价那一周,算力储备被吃干
主力套餐一度停售
此后连续提价
到 8 月末,平台调用量涨了 40 多倍
有人会说,均价上涨是结构效应
新模型替掉老模型,均价自然上去
这话有道理
所以真正的证据在客户身上
同一批客户经历一整年连续提价,没流失,用量还涨了 40 倍
另一家调价幅度更大
8 月 17 日起实行峰谷定价,缓存命中的高峰价涨了约 11 倍
按过去两年的叙事
这一轮该触发一场流失潮
实际发生的事恰恰相反
调价后需求依然强劲
年化收入从不足 5 亿美元翻倍到 10 亿美元以上
前七个月,接口业务毛利率 82.9%
综合毛利率 44.6%
这已经不是在用亏损换规模
是一门开始自己造血的生意
月之暗面走的是对标
新旗舰上线不到一天,以 1679 分登顶前端代码榜
48 小时内全球请求把算力集群灌满,公司被迫暂停新用户订阅
做AI编程的人最认这类榜
定价的含义在毛利端
和美国旗舰同价
意味着毛利率一开始就按人家的标准算
市场反馈很直接
新模型发布后
海外付费用户和接口收入
同比涨了约 400%
它的年化收入 3 月破 1 亿
6 月破 3 亿,8 月破 10 亿美元
是四家里最陡的一条曲线
涨价潮之下,各家财务普遍改善
智谱的接口毛利率从 -0.4% 转正到 24.6%
字节以成本应战
豆包新版的综合成本
只有美国最强系列的四分之一
大厂不追高毛利,用规模摊薄
另一组数字乍看是负面
实际指向同一层底色
智谱上半年研发投入 21.31 亿元
经调整净亏损 19.64 亿元
亏损第一次小于研发投入
意思是毛利已经盖住了销售和管理费用
账上剩下的缺口全部来自研发
亏损的性质变了
不再是失血
更像对下一代模型的预付
深度求索更进一步
年化收入已到 10 亿美元
仍把七成以上算力投进训练
这一轮没涨成的是另一家上海公司
6 月 1 日发旗舰当天
计费从按请求改成按词元
入门套餐从 29 元涨到 49 元
相当于变相提价
开发者用脚投票,股价单日跌 15.71%
两周后公司宣布永久降价 50%
想提价而不得
最后回到以价换量
这一来一回,量出了定价权的边界
两亿多用户、海外收入约六成
没换来任何提价空间
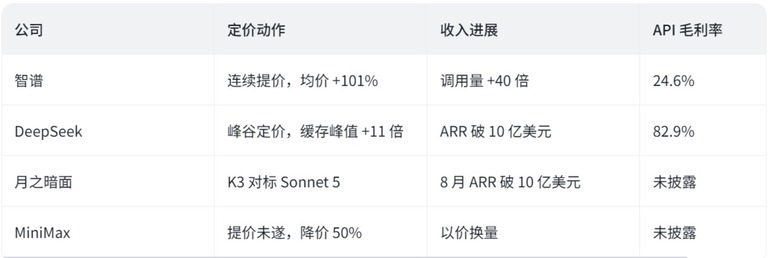
四家的定价动作与收入进展,末列是毛利率
三家公司提价成功,理由多半只有一个
客户对它们形成了依赖
两家年化收入先后破 10 亿美元
一个靠提价,一个靠放量
殊途同归
第三关是谁在付钱
提价站稳之后
下一个问题自然浮出来
这些钱由谁付
同一笔收入,支付方不同
成色并不一样
智谱上半年的收入结构先变了
9.54 亿元收入里
开放平台和接口贡献 8.25 亿元
占比从 15.2% 升到 86.5%
曾经是支柱的本地化部署缩水两成
一次性交付的项目制
正在让位给按月按量进账的调用费
深度求索的转变更彻底
10 亿美元年化收入
是在 1.3 亿人免费使用的前提下实现的
手机应用一分钱没变现
一条新曲线刚开始进报表
10 月 6 日
亚马逊云科技把它接进自家模型市场
按调用量与智谱分成
一家券商估算,智谱能拿到约 10%
模型跑在别人的算力上
每确认一元分成收入
几乎对应一元毛利
9 月中旬的电话会上
管理层把年末年化收入指引
上调到 30 亿美元
依据就是这条新曲线
另一条路是把自己嵌进大厂生态
阶跃星辰是代表
10 月中旬,它两天之内连签腾讯和阿里
腾讯那款办公应用接入了它的旗舰模型
支付宝则把AI对话接进了下单和支付
从开口问到付完钱,中间不再跳出去
腾讯自 B 轮起持续跟投
阿里参投过天使轮
两个互为对手的生态
同时把一家创业公司当模型供给方
六小龙里独一份
今年 4 月
一位人脸识别公司的创始人出任董事长
公司完成股改
冲刺港股第三只大模型股
接入巨头意味着稳定的分发和真实场景
代价是品牌被遮蔽
用户记住的往往是那个办公应用
未必在意背后的模型
成为水电煤是归宿
也可能被锁死
取决于大厂自研模型追上来的速度
资本端,付钱人的构成也在换
深度求索这一轮融资
规模从计划的 500 亿加码到约 1000 亿
投前估值约 5000 亿,新进投资方几乎全是产业资本
一家背后是存储芯片龙头
一家来自芯片代工体系
老股东里
一家动力电池企业拟增资约 100 亿元
接近首轮的两倍
电池企业投模型公司 100 亿
图的显然不止财务回报
更接近在能源加算力的格局里占个席位
月之暗面的 F 轮原定募 10 到 20 亿美元
最终认购超 35 亿,提前关闭
7 月底投后估值 350 亿美元
上市前目标投前 500 亿
年内估值涨了四倍
国家队开始直接入场
8 月还有一场更有指标意义的战配
宇树科技科创板上市的战略配售名单里
社保基金列第一
深度求索与腾讯同在名单中
一个做基座模型的公司和一批国资
同时成了机器人公司的股东
同一周,二级市场在撤出
智谱比年内高点回撤了八成
那家上海公司跌回上市时的水平
一级市场在加注
二级市场每天被重新定价
压的是估值倍数
上市公司的收入曲线,其实一直向上
第四关有人先替大家考过
同样的考题也摆在具身智能面前
只是这一关已经交过卷
留下了行业第一份公开成绩单
8 月 19 日
宇树科技登陆科创板,发行价 150.80 元
去年营收 16.99 亿元,同比增长三倍多
扣非净利润 5.91 亿元
人形机器人出货超 5500 台
全球份额约三成
它是极少数把机器人卖出规模的整机厂
而且还整体盈利
但开盘那一瞬
市场交出了全部理性
开盘 1100 元,较发行价涨 629%,市值一度到 4449 亿
热度没撑过首日,收盘回落到 845 元
此后一路走低,9 月中旬跌破 500 元
一家国际投行 10 月初首次覆盖
就给减持,目标价 300 元
这份评级否定的是价格,不是公司
行业大盘与之互相印证
一家咨询机构 9 月底的报告显示
上半年全球人形机器人的生产作业收入
只有 0.78 亿美元
占总收入的 14.4%
这个行业眼下收上来的钱
八成五不是工位费
是表演费和数据采集费
工博会上,一家公司不再让机器人跳舞
而是摆出四个工业工位
南昌一家工厂里
一台机器人并进平板量产线做上下料
连续 6 天直播,任务成功率 99.99%
智元第 2 万台通用机器人 9 月下线
从第 1 万台到第 2 万台,只用了半年
国家电网的内部规划显示
今年计划集中采购 8500 台设备
总投资 68 亿元
电力行业愿意先付费
因为场景标准化程度高,危险系数也高
机器人在这里不需要足够聪明
只需要持续正确地执行
生产作业收入比去年全年增长 65.9%
是所有场景里增速最快的
宇树的上市和回撤
把稀缺性溢价的保质期
提前演示给了整个行业
比所有人预想的都短
大模型这批基本跨过前两关
正在认领第三关
最后一关是站上公开市场
换一套不留情面的审计标准
智谱和那家上海公司
在港股挂牌不到半年
相继启动回 A
深度求索已委托券商筹备科创板
9 月底迎来成立三年来的首任财务负责人
一位懂模型的财务负责人到岗本身就是准备接受审计的信号
月之暗面 9 月以保密形式递交港股申请
上市排在 2027 年一季度
接下来值得看的是智谱
10 月起的云分成收入
预计首次在财报里露出实数
高毛利、轻资产是叙事还是事实
届时由数字作答
那 5000 亿投前估值公开市场认不认,按什么价认
会构成这一轮中国模型资产的定价基准
那家上海公司的下一款旗舰涨还是降
决定它能否从以价换量转向以量议价
宇树 10 月 29 日的首份三季报
要回答一个更基础的问题
扣非净利润同比下滑
科研教育占七成收入
能不能长出工业场景的第二曲线
调用量全球第一
证明中国模型被真实使用了
但上市不是终点
从上市那天起
没人再问你有多聪明
所有人只问三件事
钱从哪来,花到哪去,多久回来
答不上来的,再多的词元
也只是一周 172 万亿的、别人的热闹
