

造汽车攒下的技术和供应链,正在被用来造另一种东西。
人形机器人。
9 月 28 日,安徽省政府新闻办开了一场发布会。
解读的是刚印发的机器人产业高质量发展实施意见。
23 条举措里,有一条被反复提起。
深化车机协同。
说白了,就是让造车的那套体系去帮机器人。
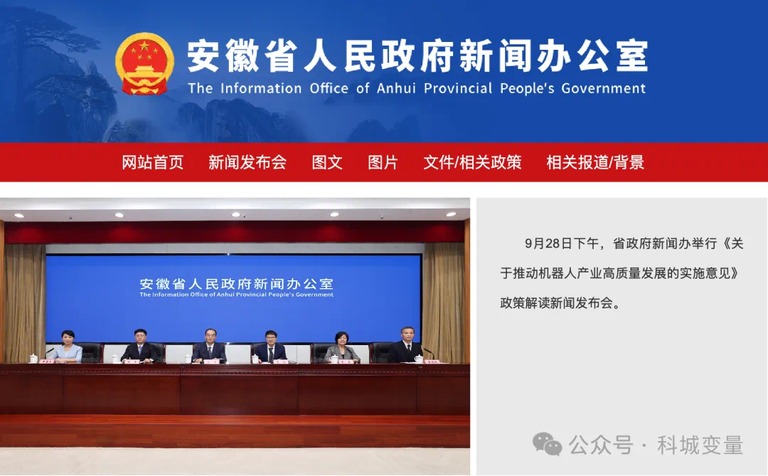
省政府新闻办解读机器人产业实施意见的发布会现场。图源:安徽省人民政府新闻办公室
政策写得很细。
鼓励汽车企业把机器人当成第二增长曲线,既可以自己跨界布局,也可以开放研发平台和技术成果。
还要向机器人领域输送人才。
面向中小机器人企业,提供零部件代加工和打样试制这类服务。
安徽想要的不是再招商一批机器人公司。
它想把已经成熟的汽车研发能力,接到正在起量的机器人产业上。
这条路在安徽走得通,是有底子的。
2025 年安徽汽车产量 368.65 万辆。
新能源汽车 179.41 万辆。
两项都排到全国第一。
在产量排行榜上,这个位置已经坐稳了。
另一头,全省人形机器人产量 2025 年只有 700 余台。
到今年上半年,超过 2600 台。
一个成熟的大产业,撞上一条刚进入规模化阶段的新赛道。
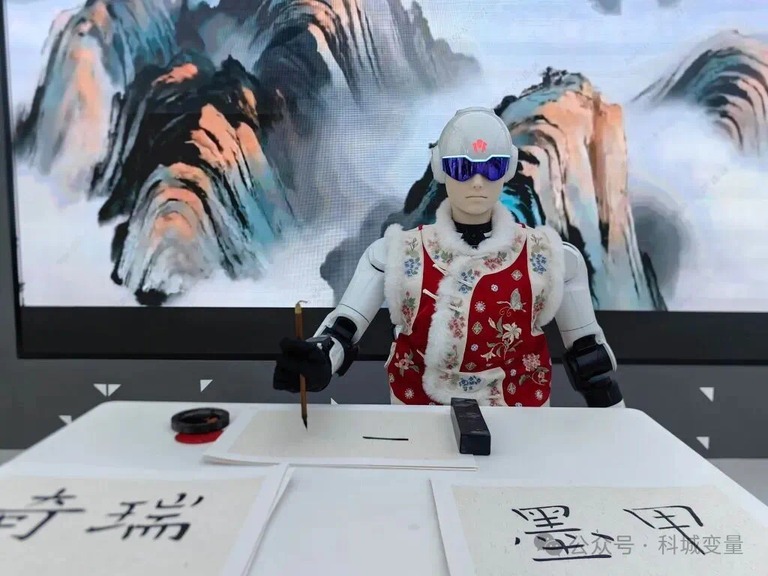
墨甲的“墨茵”人形机器人在展厅写毛笔字。墨甲由奇瑞集团从 2023 年起内部孵化。图源:新华社
造车和造人,共享什么
一辆智能汽车和一台人形机器人,外形差得很远。
从工程系统看,两者要解决的是同一类问题。
感知环境。
做出判断。
再通过电机和执行机构,把判断变成动作。
所以汽车上那些成熟的东西,都能给机器人打底。
摄像头,传感器,计算平台,电池,电机,控制器。
还有感知、规划和控制这一整套。
这一整套,本质上是 AI编程 攒出来的功夫。
更容易被忽略的是后面那部分。
汽车产业早就建好了大规模采购和质量管理的体系。
还有测试验证和全球销售。
想通的道理是,机器人从几十台样机走向成百上千台交付,缺的正是汽车产业那套稳定量产的本事。
奇瑞孵化的墨甲,就是一个现成的样本。
墨甲从 2023 年开始在奇瑞内部长大。
奇瑞汽车执行副总裁张贵兵说过一句话。
汽车和机器人,大约 70% 的技术可以共享。
供应链和营销体系也能共用。
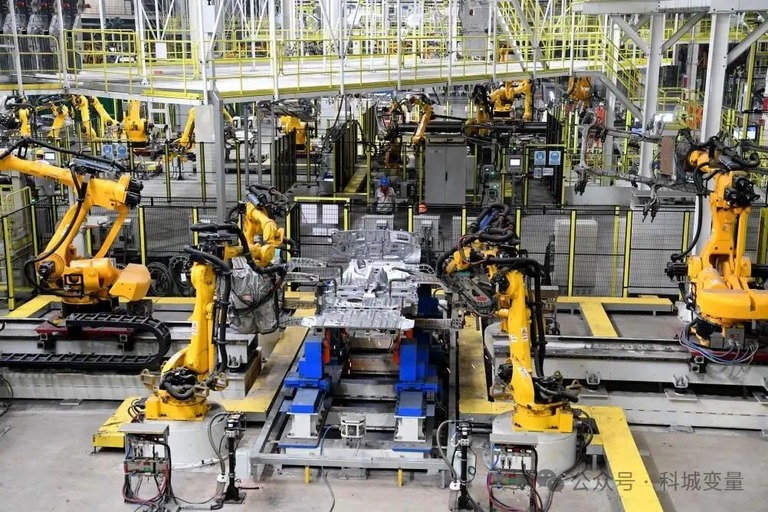
安徽芜湖的奇瑞智造工厂,汽车生产线上大量使用工业机器人和自动化设备。图源:新华社
墨甲的速度说明这套体系能带来什么。
2025 年,墨甲人形机器人全球销量超过 300 台。
2026 年上半年,销量超过 590 台。
覆盖 60 多个国家和地区。
今年 4 月的全球发布会上,墨甲完成了智警机器人的千台签约和百台集中交付。
对一家机器人公司来说,奇瑞给的不只是技术。
汽车工厂攒下的供应商管理,机器人业务也能接手。
可靠性验证。
成本控制。
还有海外渠道。
机器人这行,过去最容易被看到的是算法和本体。
真正进入量产以后,问题会换一批。
怎么稳定造出来。
怎么把成本压下去。
怎么批量交付。
这些都不是多买几件 AI工具 就能解决的事。
车机协同,不等于直接搬家
车机协同并不等于把汽车零件拆下来装到机器人身上。
两者的工况差得很远。
汽车电机和机器人关节电机的运行条件不一样。
汽车变速箱看重刚性和转速。
也看重耐久。
机器人关节用的减速器,更看重高减速比和紧凑体积。
汽车上的扭矩传感器,和机器人需要的多维力传感器,也不是一回事。
要求不一样。
能迁移的是研发和制造能力。
具体产品,仍然要重新设计。
零部件厂的第二条路
如果说墨甲代表整车企业直接造人,安徽另一类公司更值得看。
它们原本藏在汽车背后。
中鼎股份就是其中之一。
这家企业从汽车零部件起家。
2025 年开始加速进入人形机器人赛道。
布局谐波减速器和力觉传感器这些核心部件。
2026 年 3 月,它联合逐际动力和柔性科天设立的合资公司,首台全尺寸人形机器人下线。
规划 3000 台年产能。
今年上半年,合资公司已经代工生产 60 台人形机器人。
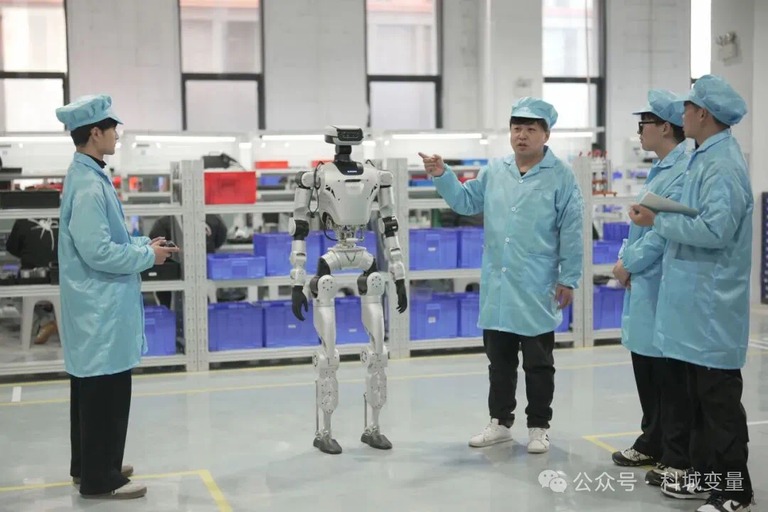
中鼎股份联合逐际动力和柔性科天设立的合资公司,首台全尺寸人形机器人下线。图源:中鼎股份
这条路径,和新政策里的服务链赋能几乎完全对应。
汽车产业不一定都要自己做机器人品牌。
它也可以当机器人的零部件厂。
当它的代工厂。
当它的试制中心。
当它的检测中心。
这可能才是汽车产业更深的一层价值。
人形机器人真要进入千台级交付,瓶颈不会只停在模型够不够聪明。
减速器的一致性,线束和结构件的装配,关节寿命,整机测试,产线节拍。
都会变成具体问题。
这些问题并不新鲜。
它们正是汽车产业过去几十年一直在解的题。
真正的门槛在后面
从这个角度再看这份政策,车机协同不是一句泛泛的跨界口号。
一头要求补齐高精密传感器。
还有减速器,电机,电池,灵巧手,关节模组。
另一头明确鼓励车企把研发平台和人才向机器人开放。
前者说机器人缺什么。
后者说这些能力可以从哪里来。
这是一种很典型的产业思路。
不是让每一家机器人创业公司都从零搭工厂,而是尽量复用一个已经成熟的产业底盘。
安徽已经有一个足够大的汽车产业。
也已经形成合肥和芜湖双核引领的机器人产业布局。
2025 年,全省机器人全产业链企业超过 500 家。
营收超过 600 亿元。
到今年上半年,人形机器人产量又明显提速。
下一步真正关键的,是能不能让更多汽车零部件企业完成能力迁移。
把机器人需要的零部件做出来。
把整机以更低成本和更高一致性批量造出来。
这条路能不能跑通,取决于两件事。
汽车积累的制造和工程能力,能在多大程度上转成机器人产业的成本优势。
机器人本身又能不能尽快找到合适的应用场景。
能不能撑起规模化生产。
与其急着宣布一条新赛道诞生,不如先看这两件事怎么落地。
对安徽来说,人形机器人真正的看点在于另一件事。
过去十几年围绕汽车建立的产业能力,能不能在机器人身上再发挥一次作用。
