

「查杀中国人」。
这是最近最火的一个 AI 梗。
说的是 Claude 怎么识破这边来的用户。
有人把它做成了游戏。
玩家扮演这家公司的鉴定员。
在一群用户里,挑出伪装的人。
把用 AI 变成猫捉老鼠。
这显然不正常。
也不是正常的用户关系。
这种怪诞很眼熟。
它很符合这家公司的一贯气质。
图注:官网首页的 Ask Claude 输入框,下面问 How can I help you today
它的账号在各种渠道流转。
绕行技巧成了圈子内部梗。
注册要境外手机号。
付款要境外的卡。
账号一旦被判异常,第二天就登不上。
社区里于是长出整套教程。
教人怎么绕过这些门槛。
高管在公开活动里提过一句。
访问流量最多的地区,是新加坡。
现场所有人都笑了。
那是一种心照不宣的笑。
创始人的过往,还有与百度的传闻。
不断给它添上几分扑朔迷离。
而它正在走向资本市场。
两万亿美元的估值。
冲刺史上最大的一笔上市。
这让一些理性的分析师感到困惑。
信息淹没在无法验证的传闻里。
也淹没在戏谑的玩梗里。
这不正常。
风险也不小。
想搞懂它值多少钱,得抽丝剥茧。
价值能不能持续,要看账本。
第一类人,是程序员。
他们带来了产品能力的传说。
有人在交流别的 AI编程 工具又解决了什么棘手问题。
也有人把 Claude 当成日常开发里离不开的助手。
比较各家 AI工具 的表现。
分享自己踩过的坑。
再往前一步,是把它接进工作流。
改一段旧代码,让它先读一遍仓库。
写测试和补注释,翻文档也派上用场。
遇到报错,先问它再查资料。
这样一来,工具就变成了习惯。
一个大众并不熟知的团队,竟然让技术用户如此着迷。
稀缺感就是这么来的。
图注:正文配图,一群人在工位前讨论,画面没有可读文字
于是来了第二类人。
账号掮客。
门槛越高,越难顺畅使用。
大众的好奇心反而越被激发。
没有技术能力的人,只能买现成的。
卖号、代购和第三方服务,成了生意。
价格随行情浮动。
出了事也没人担保。
有人专做账号租赁,按月收钱。
这些收入,并没有流向这家公司。
它到底有什么毛病。
连这边的钱都不想赚。
不符合利益最大化的严苛限制。
引来第三类人,吃瓜群众。
这部分人数量最多。
声音也最大。
讨论区里全是他们的判断。
图注:正文配图,一位男性在镜头前发言,画面没有文字
他们不是重度用户。
可能从来没用过。
但这不妨碍他们参与讨论。
有人把创始人的百度经历,和公司的策略连在一起。
觉得这位掌门人,大概是患上了应激创伤。
也有人分析它的公司文化。
一种强硬、不近人情的极客气质。
不仅不在乎这边的用户。
也不在乎迪士尼、漫威这类版权巨头。
生成的内容百无禁忌。
带着一种有本事你弄死我的草莽气。
至此,它在这边的形象,由三类人构建。
人数不多的程序员。
靠稀缺感赚钱的灰色生意人。
并不关心产品本身的围观者。
讨论最起劲的人,不是核心生意。
要搞懂营收,得换个地方。
财务室。
真金白银不会说谎。
报表上的数字,比传闻更能说明它在做什么生意。
得益于上市计划,它有一些公开数据可以当线索。
按路透社的报道,去年的收入接近 46 亿美元。
比上年增长约 12 倍。
这个速度,撑起了资本市场给它的极高估值。
也解释了它为什么急着上市。
数字不会替它遮掩。
亏损也写在上面。
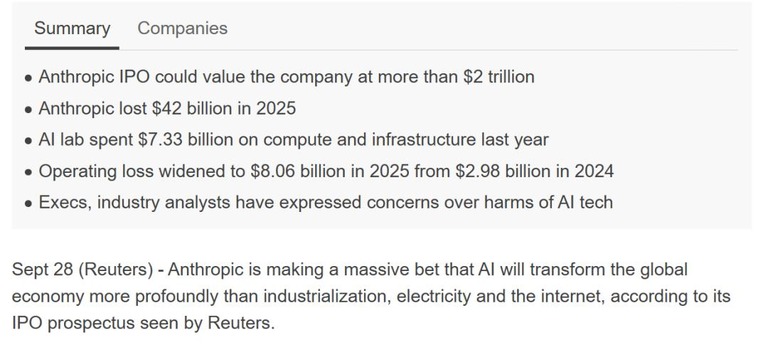
图注:路透社的要点卡片,Summary 一栏写估值超过 $2 trillion
八成以上,来自按量计费。
也就是按接口调用、按用量收费。
这类客户一般是专业开发者。
也可能是企业的持续调用。
属于企业市场。
只有不到两成来自订阅。
就是个人直接买的套餐。
月度、年度都算。
企业和开发者的企业市场,是它的主要收入来源。
下一条线索,是两家云平台。
它们贡献了它约 47% 的销售额。
2023 年,这个比例只有 11%。
两年之后就接近一半。
这是个风向标。
企业的生意,高度依赖客户原本的数字基础设施。
渠道比模型更早决定成败。
这一点很重要。
图注:正文配图,两朵云的示意画面,图上没有文字
它的增长,不只看模型多好用。
还看能不能借大平台卖给更多客户。
一家企业本来就在用这些云服务。
也熟悉里面的采购流程。
把能力接进自己的系统。
通过熟悉的平台下单,更容易融进原有架构。
这对模型公司是双刃剑。
一方面,能借两家巨头的渠道。
触达大量企业客户。
但渠道不是免费的午餐。
分销费用和算力成本,都得自己掏。
2025 年,经营亏损超过 80 亿美元。
计算和基础设施支出高达 73 亿。
远远超过收入。
又回到卖铲子的人先赚钱的老剧本。
这些云平台自己也在做大模型。
或者扶持被投企业做研发。
一家投资了 OpenAI。
另一家自研 Gemini。
彼此都有相互制衡的动机。
一个小插曲是,这边把它炒得很贵。
实际上美国市场贡献了近三分之二的销售额。
里面或许有些是绕行的用户。
但比例很有限。
真正决定它商业价值的,是持续调用的企业客户。
以及把模型送进更多业务场景的云平台。
下一个问题。
客户究竟能有多忠诚。
怎样才能确保忠诚度。
巩固收入。
把模型做得比对手更好。
这是一句正确的废话。
科技市场上,产品好而商业失败的例子太多。
跟云平台搞好关系。
把云用户转成客户。
优势也可能很脆弱。
很多企业不想把模型放在同一个篮子里。
平台也主动提供更多选择。
服务好几个头部大客户。
嵌进客户的工作流。
抬高替换成本。
这种模式不适合人力稀缺又昂贵的海外市场。
也不能靠规模化降低边际成本。
撑不起高溢价。
哪条路才能通向罗马。
答案是每一条。
但每一条都要再加一层加成。
比如它把技术研发当作竞争核心。
与此同时,格外强调安全。
强调的办法,是制造一个难以验证的危机。
说现在不安全了。
但我们可以提供防范。
图注:官网首页的立场文案,ANTHROPIC 写着将安全置于首位
今年六月,它发过一篇雄文。
说自家模型已经承包了大量内部代码。
还在自我修正。
呼吁同行放慢研发速度。
否则后果不堪设想。
四个月过去,并没有出现那种后果。
但这种毁灭论,碰上了宗教文化浓厚的西方。
就是能吸引很多人买单。
既然危险又不得不用。
那就去更安全的这家避险。
与云平台的合作不只是买卖。
长期采购把双方捆在一起。
按路透社的报道,未来七到十年内,它都要向谷歌支付至少 1111 亿美元。
无论用不用得上。
向亚马逊支付 1100 亿美元。
向微软支付 314 亿美元。
图注:Investing.com 的报道页面,搜索框旁写着 Ctrl+K
这是一个激进的算力扩张计划。
与自身业务需求并不匹配。
它不只是在赌增长。
更是在借长期承诺,和云厂商结成同盟。
减缓模型市场上的竞争摩擦。
提前锁定算力会增加负担。
甚至扩大亏损。
但也让双方成了一损俱损的关系。
至此,一个层层咬合的闭环形成了。
为了支持训练,它必须拿到足够算力。
为了拿到算力,它又必须和平台合作。
为了扩大客户覆盖,还得让模型进入更多场景。
这些成本能不能持续,取决于一件事。
产品团队能不能把昂贵的算力,变成用户愿意付费的工具。
这个循环也可能反过来。
如果对手缩小差距。
客户转向替代品。
算力成本无法转化为收入。
它的巨额投入,就可能变成甩不掉的负担。
一路走下来,秘密似乎已经揭开。
收入增长很快。
但背着高额的基础设施承诺。
格局也不确定。
为什么市面上还充斥着扑朔迷离的传言。
或许因为,唯有故事才能给一家公司赋魅。
技术爱好者收获希望。
围观者收获刺激。
早期投资者收获金钱。
它本身并不神秘。
是有人把一个熟悉的商业故事,涂上一层新的神秘油彩。
重新拿去拍卖。
而拍卖新故事的地方,在大楼之外。
Claude Code会员中转站 微信:douhanq
