

这两年的 AI 硬件圈,热闹得很。
春晚上跳舞的机器人,到处刷屏。
最近这股风,刮到了儿童圈。
家长群里开始流行一种新东西。
它叫 AI对话智能体。
最出圈的一款是听力熊 Mooni M1。
对外它号称是 AI 电话手表。
上市 180 天,卖了 40 万台。
京东和天猫的销量榜上,它一度排第一。
抖音那边也一样。
今年 1 月,听力熊把这台机器推了出来。
这家公司专做青少年智能硬件。
模型接的是阿里云千问。
定位是三合一。
情感陪伴,安全守护,还有熏听学习。
形态上,它更像一块能说话的手表。
整机 43 克。
比市面上多数儿童手表还轻。
可以挂在脖子上,也能拎在手里。
外壳是食品级硅胶。
支持 IP67 防水。
里面塞了一张 4G 物联网卡。
不用连 Wi-Fi 也能用。
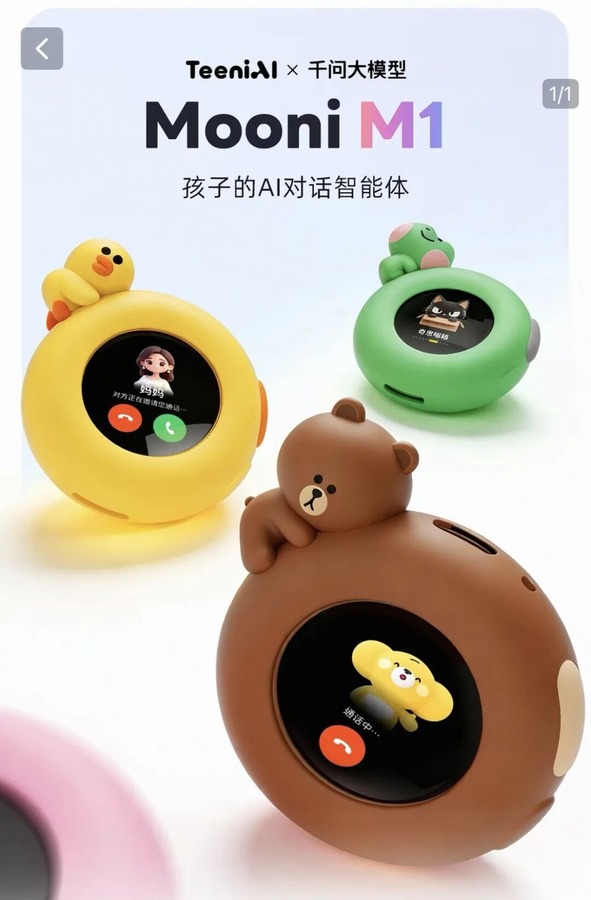
机身上印着 Mooni M1,下面一行写着孩子的对话智能体。
严格讲,它算不上一个普通 AI工具。
它把一个模型拆成了六个角色。
好奇搭子管百科问答。
英语搭子做双语对话。
故事搭子陪孩子往下编。
情绪搭子负责安抚。
探索搭子讲城市旅行。
思维搭子陪猜谜。
这些角色会主动放慢语速。
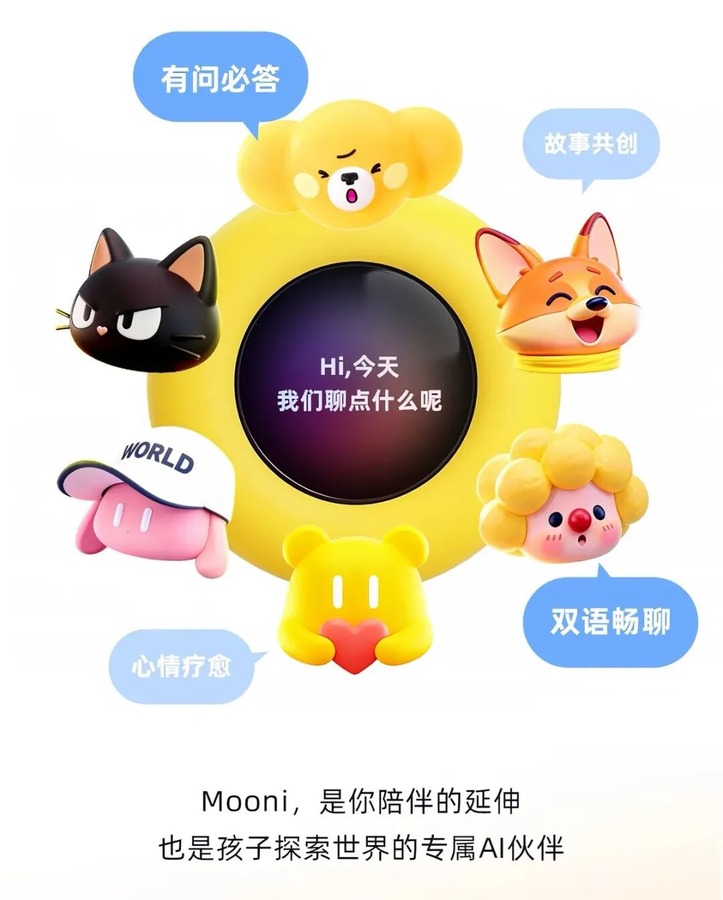
角色页上写着 Hi,今天我们聊点什么呢。
它还有一块叫 BoBo 电台。
里面放的是跟教材同步的音频。
4G 通话和实时定位也都带着。
家长能做的事不少。
在 App 里远程设使用时段。
也能筛掉不合适的内容。
还能给孩子和它的话题定方向。
比如提醒早睡早起。
比如保护眼睛。
设备上那只黄色小熊会开口。
说话的口气像个小朋友。
聊的是当早起小冠军。
还有小熊毛巾和兔子牙刷。
孩子跟它说过的每句话都有记录。
这些记录被叫做足迹。
家长在 App 里能一条条看到。
看完还能拿到对应的育儿建议。
直播间给过一个更直白的定位。
AI 版电话手表。
等于儿童版千问加电话手表加熏听机。
价格也就压下来了。
叠上平台消费券和国补,到手常在 300 元以内。
小天才那类手表,动辄四位数。
差出来的这几百块,很多人看得见。
销量数据在官方口径里很清楚。
2026 年,上市 180 天卖出 40 万台。
京东和天猫的旗舰店累计卖了 14 万件。
加上抖音,成交额接近 4000 万元。
货也不只在线上。
玩具反斗城有。
孩子王有。
山姆会员商店有。
西西弗书店也有。
私域团购里同样能买到。
谁在买,画像也很具体。
女性买家占到 88.66%。
31 到 40 岁的妈妈是绝对主力。
标签里写着精致妈妈的有 45.45%。
一个两三百元的小挂件卖成这样。
背后的公司不算小。
听力熊背后的公司是深圳汀灵智能。
2021 年成立。
CEO 袁琳自己就是两个 10 后孩子的母亲。
她早年参与创立过儿童机器人品牌布丁机器人。
2022 年靠听力机切进这个市场。
后来从工具转向伙伴。
自研的大模型叫 TeeniGPT。
全线产品累计激活用户超过 100 万。
一年销售额 1.5 亿元。
硬件加订阅的路子已经跑通。
艾媒咨询的调研里,它连续三年拿下这个细分品类的全球销量第一。
那它到底赢在哪。
第一个原因是缝找得准。
它抢的不是整个儿童手表市场。
而是 2 到 9 岁这一段。
也就是幼儿园到小学三年级。
这段需求常年被忽略。
熏听机能听故事。
但不能打电话。
也不能定位。
挂脖子上还嫌沉。
小天才这类手表能打电话。
可里面没有熏听资源。
家长还怕孩子乱加好友。
价格也常常四位数。
AI 电话手表正好卡在两者中间。
小天才这样的头部早就在这个市场里。
它盯的是更大的孩子。
还有一层很现实的心理。
大孩子已经人手一块。
小孩子看着会眼馋。
一块能打电话的表,刚好补上这点小心思。
评论区里能看出端倪。
多数家长是买给 3 到 6 岁的孩子。
孩子拿到手,第一件事是给所有亲人打电话。
外观也是刻意做的。
同类产品大多是一个小圆饼。
听力熊做了 IP 联名。
LINE FRIENDS 联过。
蛋仔派对也联过。
机身上多一只小熊,或者一只小兔。
小朋友一眼就认。
第二个原因是货怎么卖出去。
它的打法是三段。
先找亲子教育类达人批量种草。
再让品牌自播间承接。
最后用超头直播间把品牌感撑起来。
今年合作过的头部直播间只有四个。
新东方直播间是其中一个。
与辉同行也在。
兰知春序和方飞老师各一个。
这些账号多是教培机构或者老师转型来的。
在教育类目里天然有信任感。
家长对老师出身的账号更有耐性。
它们的作用不是走量。
而是跟杂牌拉开距离。
让家长相信这不是随便一个白牌。
腰部和小达人扛起了 25% 的销售额。
这些账号基本都是亲子类和教育类。
博主家里的孩子刚好在 2 到 9 岁。
种草时最有说服力的一句话,是自家娃正在用。
有个案例很典型。
带货卖得最好的一位博主,是近 40 万粉的 95 后妈妈。
她的视频一开口就点名 3 到 6 岁孩子的家长。
然后讲定位。
讲打电话。
讲 AI 聊天和讲故事。
中间插好几段自家孩子跟它对话的实拍。
最后甩出 200 出头的价格和赠品。
引导粉丝预约直播。
镜头里孩子在说话,比一张参数表更像证据。
两个品牌自播间每天开播。
一半左右的流量是花钱买来的。
前面种下的兴趣,被精准拉进直播间。
再用补贴和国补把价格差摆出来。
价格一露出来,犹豫就少了。
第三个原因是让人天天用。
儿童硬件最怕放着吃灰。
它的办法是把自己塞进每天的固定流程。
一是定时内容推送。
家长设好时间和内容。
到点自动播放。
早起放双语新闻。
晚上放儿歌哄睡。
闹钟的活儿它接了。
叫早和哄睡也接了。
听故事就这样变成每天的一环。
二是家长可以给 AI 定话题。
有些话家长不方便说。
有些话说了孩子不听。
少看电视。
多吃蔬菜。
早点睡。
这些都能交给它去聊。
它用同龄小朋友的口气说话。
等于替家长把话说了。
一个让孩子每天听。
一个让家长愿意用。
两边都被留在了产品里。
后面的收费逻辑很简单。
第一年流量免费送。
之后每年 39 元,在 App 里续费。
有家长算过这笔账。
39 元一年,能打电话能定位。
比手机话费便宜。
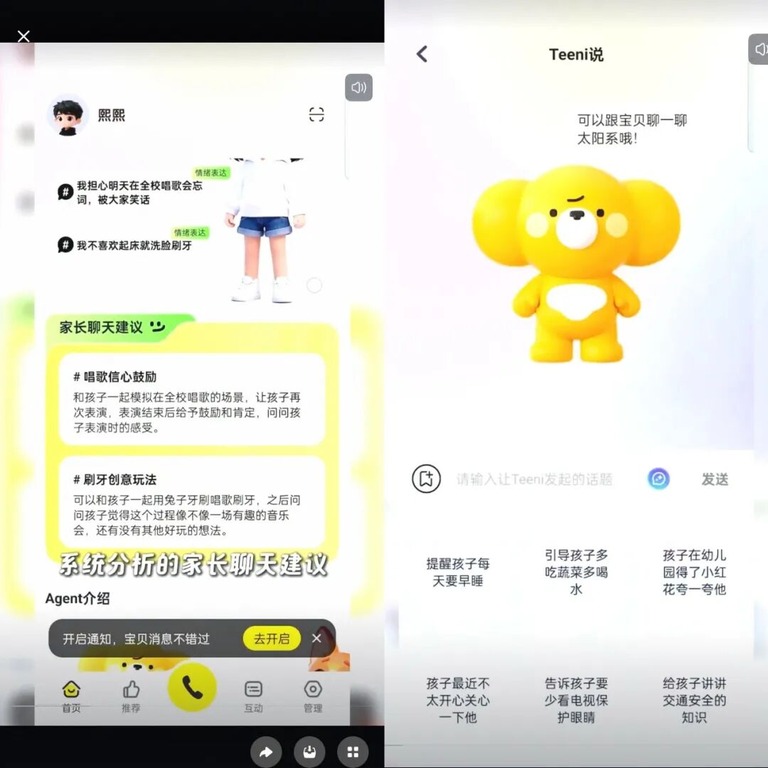
家长端能跟宝贝聊太阳系,也能用刷牙的话题引导孩子。
看点还在后面。
听力熊的品类已经铺到全年龄段。
Mooni 系列盯三年级以下。
T 系列听力机强调内容体系。
面向小学生和初中生。
X 系列学伴手机给青少年。
袁琳说过一句话。
她要的是青少年的智能入口。
这条赛道这两年一直在热。
艾媒的数据是,2025 年中国教育智能硬件 1125 亿元。
同比涨了 16.94%。
按年龄和功能可以分三层。
最上面是学习机。
作业帮在做。
学而思在做。
科大讯飞也在做。
主打高年级提分,规模接近 200 亿。
中间一层是听力机和熏听机。
卖的是系统化内容和听力训练。
给学龄前和小学生磨耳朵。
最下面才是它所在的这一层。
AI 对话陪伴,聚焦低龄启蒙。
小伴龙和洪恩都在布局。
热归热,问题也摆在那。
销量涨得很快。
买完之后的使用率和留存率却打了折。
半年后还在主动用的,少之又少。
艾媒的调研印证了这一点。
65.32% 的消费者停用了 AI 教育产品。
行业规模在涨,留存却在往下掉。
这两件事同时发生。
理由集中在交互体验不佳。
还有孩子不愿主动用。
社交平台上也有家长在反馈。
它里面的角色设定太死。
讲故事的只会讲故事。
猜谜的只会猜谜。
孩子一打断,换个话题就接不上。
聊天兴趣很快就没了。
M1 上市到现在才 9 个月。
一年之后的留存和续费,还得再看。
听力熊自己的动作倒是很快。
8 月底就推了 M2。
定价 300 元出头。
升级了定位和拍照。
启蒙学习资源也加了一批。
用迭代补第一代的短板。
半年一代的速度,说明它自己也知道问题在哪。
能不能把新鲜劲变成长久习惯,才是真考题。
这条路能不能走长,看的就是这一步。
