

9 月 20 日,阶跃星辰放出了一个新模型。
名字叫 Step 5 Preview。
它能同时读文字和图片。
主打的方向是编程、软件工程和专业工作。
还能跑比较长的智能体任务。
上线头几天,登录并完成第一次调用,能免费用一个月。
几天之后,那个月度套餐一度售罄。
它在大模型市场上的存在感不算强。
这样的热度并不常见。
更少见的是排行榜。
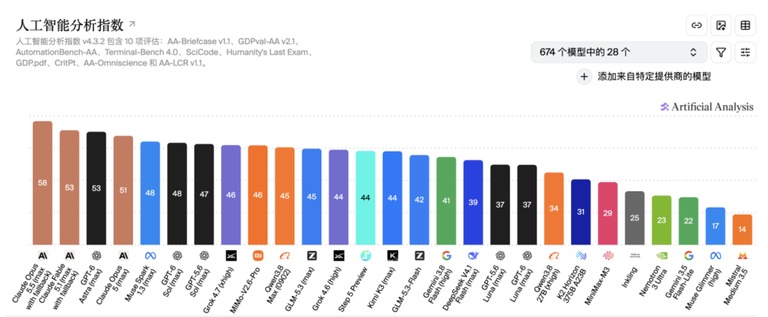
一家第三方评测机构刚更新了智能指数。
它和月之暗面的新模型并列全球开源第二。
这是阶跃的开源模型第一次站到这么靠前的位置。
一个更值得问的问题藏在名次后面。
榜单上的位置,和开发者打开对话框时的那只手,是两件事。
榜单说它上桌了
判断有没有进第一梯队,可以拆成两层。
一层是模型本身的能力,另一层是市场上的使用规模。
先看能力。
阶跃自己公布的测试里。
强项集中在代码、智能体和长上下文。
它在几项专业测试上成绩靠前,说明能处理复杂任务。
但这些恰好是用户平时感觉不到的部分。
它还自建了一套代码测试。
覆盖 553 个独立代码仓库和 33 种编程语言。
在这套测试里它排第三。
前面是两个海外闭源模型。
后面跟着两家国产同行。
只不过这套测试的数据集和评分规则都没有公开。
参考价值有限。
第三方那一版更值得看。
它的得分是 44 分。
排在第一的海外旗舰是 58 分。
中间隔着整整一档。
名次会变。
位置不稳。
发布初期它与对手并列开源第二。
小米的新模型一出来,名次就滑到了第三。
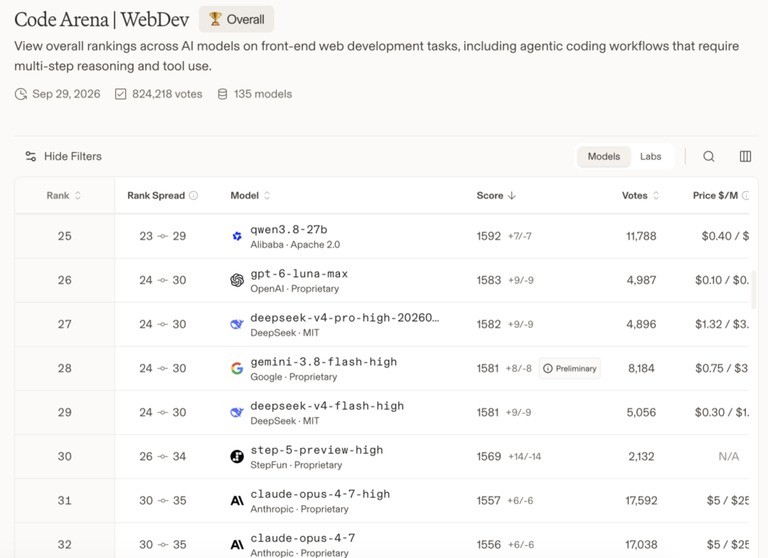
另一个靠用户投票的竞技场榜单反映的是体验。
在这个平台的网页开发总榜里,它排在第 30 名。
阿里的一款新模型在第 7,月之暗面的那款在第 10。
如果把功能、代码和视觉效果放在一起看。
它落后于头部国产模型。
用过的人说它话多
开发者的感受和榜单差不多。
一位独立开发者说,它的输出比较稳,写工程代码时返工少。
执行任务遇到问题,它会看着反馈继续改。
长任务链上能一直往前推。
短板在前端、三维建模和视觉审美。
在他看来,这一代是在用效率换智能。
它比较话唠,输出的词元多,思考也久。
算下来实际使用成本并不低。
同样的打法,月之暗面那边有更强的能力顶着。
多等一会儿还值。
它的能力只是接近,却要烧掉更多词元,等得更久。
买单的人不多。
与其把力气花在名次上,不如先把调用量做扎实。
再看使用规模。
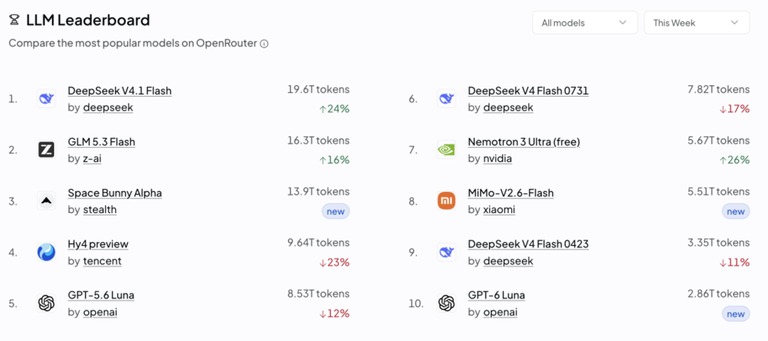
一家平台公开统计了调用量。
最新一周的前十里没有它。
排在前面的国产模型有深度求索和智谱的版本。
同期发布的小米新模型也在第八。
这家平台的数据不等于全部调用量。
至少在这个公开渠道里,它没形成规模。
它并不是没热过。
三月,上一代模型走红过一阵。
靠的是开源社区里一款热门AI工具。
它一度登上那家平台的月榜第二。
热度没有沉淀成开发者生态。
新模型出来之后,调用量也没接上。
榜单名次能买到关注,买不到习惯。
摊子铺得大,每一层都得闯关
综合来看,它已经站到开源第一梯队的门口。
但位置不牢。
今年以来,阶跃在融资上跑得很快。
一月完成超 50 亿元融资。
同月请来原旷视的联合创始人出任董事长。
四月完成股份制改造。
五月拿到近 25 亿美元的上市前融资,并拆掉红筹架构。
六月被曝已经向港交所递交申请。
半年内跑完这三件事。
有从业者评价,这个节奏更像资本团队的打法。
不像典型的技术公司。
估值上,它的上市前目标约 100 亿美元。
这个数字明显低于月之暗面约 500 亿美元的上市前估值。
也低于深度求索约 450 亿美元的传闻估值。
差在哪。
差距在钱从哪来。
今年上半年,智谱收入 9.54 亿元,同比增长近四倍。
开放平台和接口收入占了八成六。
另一家同行的开放平台和企业服务收入增长七倍。
这块占了六成三。
两家的钱都长在一块能反复用的资产上。
一家是调用需求,一家是用户付费。
阶跃 2025 年收入约 5 亿元,今年预计约 12 亿元。
它没有公开拆分终端、接口和企业服务的占比。
外界分不清这 12 亿元里有多少是持续调用和续约。
又有多少是一次性交付。
收入没拆开。
这才是它估值低同行一档的原因。
而同行各自跑出了主线。
智谱把开源模型做成了开发者的默认选项。
再把调用量换成收入。
月之暗面在消费端立住了「模型就是产品」的认知。
另一家靠视频创作和情感陪伴攒下用户资产。
三家的共同点是先把一块生意做深,再往外延伸。
阶跃走的是另一条路。
它讲的故事叫全栈。
底层做模型,中间做系统和智能体。
再通过终端接触用户。
这套逻辑有过成功的先例,苹果和特斯拉都把全栈跑通了。
但成立的前提有两个。
要么某个环节握有议价权,要么全链路能形成数据和体验的闭环。
放到阶跃身上,模型在追赶头部。
系统依赖合作方开放接口,终端从零建立认知。
每一环都在跟更强的对手竞争,也都还没闭环。
挂牌在眼前,得先长出一条能续约的收入
模型这一层,过去一个季度它密集更新了好几条线。
先看模型。
通用模型确实比前代强。
在代码、智能体和长上下文上有竞争力。
但还没强到能改变开发者的选择。
AI编程是目前商业化最成熟的场景。
几家同行都已经攒下了开发者和产品入口。
就算阶段性追上,也可能很快被下一轮更新反超。
开发者很难因为一次领先就改掉使用习惯。
语音是它少有的第一。
九月发布的实时语音模型排到了最前。
在一家第三方榜单的语音推理和对话动态两项上。
实时语音适合智能座舱和车载语音助手。
汽车正是它「模型加终端」路线的重要入口。
图像的存在感很弱。
字节靠自己的对话产品拿到了更大的入口。
模型更新也更频繁。
阶跃没有形成足够的产品声量。
在这个方向上的关注度一路下降。
系统这一层,它推出了智能体系统和一款个人助手。
主打跨应用操作、端云协同和跨设备接续。
支付宝和美团等公司都在首批合作名单里。
难点在执行。
智能体没有足够的权限就完不成任务。
这需要合作应用开放接口。
门槛在权限。
这一层的闭环卡在别人手里。
再看看终端。
终端是最重的一块。
它一边给几家手机厂商供应模型。
据公司披露,截至 2025 年底,搭载其模型的手机超过 4200 万台。
另一边推出自有品牌。
首款机型用的是自己的系统和助手。
供货能快速扩大预装量。
但用户和渠道都握在合作方手里。
几家头部手机厂商都在加强自研端侧模型。
对外部供应商的依赖可能下降。
做自有品牌,则要从头解决量产和供应链。
还要补渠道、售后和品牌认知。
用户也未必愿意为了一个智能体功能,去承担换机时的迁移成本。
三块业务本该层层传导。
反过来也一样。
模型不够强,助手的体验就上不去。
助手没建立习惯,自有手机就少了一个购买理由。
手机卖不动,模型和助手也拿不到反哺数据的闭环。
上市让这些问题变得更紧迫。
今年一月,同行上市后股价一度大涨。
七月基石解禁之后又连续回调。
二级市场对大模型公司的定价越来越务实。
投资人看的已经不只是模型能力和增长预期。
还有用户规模、收入来源和这套生意能不能持续。
所以阶跃要在挂牌之前拿出一样东西。
一项能被验证的商业成果。
与其急着挂牌讲更大的故事,不如先把三条线里的一条做成能续约的样子。
挤进榜单只是站到了门口,能不能坐进去,要看收入那一栏。
