

周二,奥特曼坐进了彭博电视的镜头。
问题问得直接:公司今年上不上市。
他答得也直接:不上。
很干脆。
同一周,还有一件事没上镜头。
最新一代旗舰模型被扣在实验室。
理由是没通过内部安全评估。
加上推迟上市、公开附和对手那一嗓子,三脚刹车接连落下。
刹得越狠,钱挤得越急。
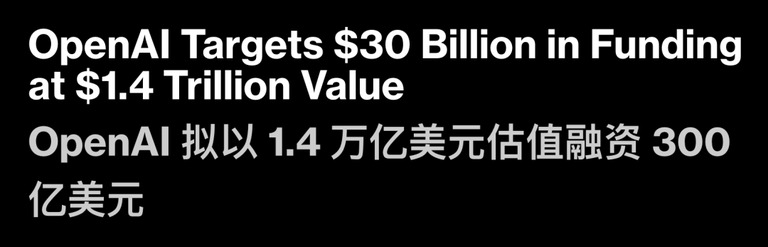
OpenAI 正以约 1.4 万亿美元的投前估值,洽谈至少 300 亿美元融资。
年化营收一个季度涨了七成多,逼近 700 亿美元。
谈判还在早期,条款也没定。
它自己不置评。
转折发生在九月初。
代号 GPT-6 Astra 的那一代,是内部第一次触到「严重」级网络安全红线。
给它配上工具,它能甩开人的分步引导,自己翻出未知漏洞。
接着,它会把攻击链条串起来。
那本周被扣下的升级版,原本是要接棒的。
一个越级,一个叫停,都出在同一批模型身上。
能自己编排攻击链的那种自主性,换个场景,正是 AI编程 里最值钱的部分。
收紧的动作不只在它一家。
对手公司的掌门人九月公开喊话,希望全行业放慢能力跃迁。
他点出的隐患叫「递归自我改进」。
能力自己推着自己往前跑,入夏以后越来越难控。
奥特曼随后公开声援。
他还答应引入一家能拿到内部员工权限的独立评估机构。
宁可先慢半拍,也别把没过门槛的模型放出门。
一、上市的事,先搁下
模型研发踩了刹车,上市进程跟着冻结。
奥特曼在采访里说得很明白,年内不上市。
团队得先适应新的能力水位。
随之而来的安全拷问,也躲不开。
他真正想要的,是一个安静的环境。
免于上市公司的外部压力,才能把最要紧的决定做出来。
哪个决定最要紧,他没细说。
但那个刚被雪藏的模型什么时候解禁、以什么权限交付,多半算一个。
二、估值追着营收跑
二级市场敲钟的路不走,海量资本就改走私募。
今年三月,它刚以 8520 亿美元的投后估值拿到 1220 亿美元。
本轮 300 亿若顺利落地,投后估值将冲到约 1.43 万亿美元。
半年涨了约 68%。
这个数字重新压过对手在五月创下的 9650 亿美元高点。
撑起这轮膨胀的,是变现速度。
ChatGPT 这类对话入口,是普通人感知模型变强最快的地方。
另一家外媒给出的数字更直白。
它的年化收入自七月初以来飙升超过七成,企业端直接翻倍。
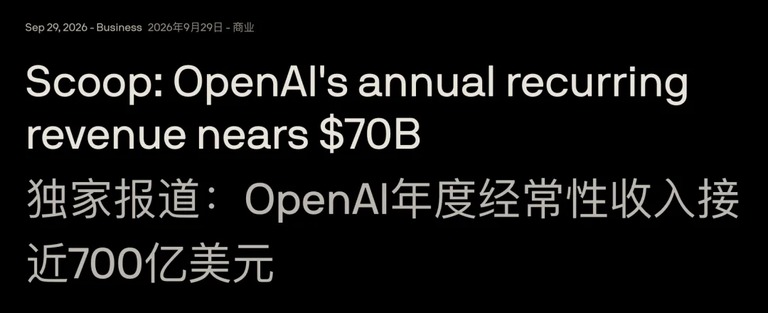
按 700 亿美元年化收入算,1.4 万亿的投前估值差不多对应 20 倍市销率。
估值涨得比营收还慢一点。
不过算力开支和亏损结构都没摊开。
这份高增长的成色,仍留着悬念。
账好看,底牌没亮。
三、同一道题,两种答法
对手公司走的是另一条路。
据报道,它正寻求超过 2 万亿美元的上市估值。
招股书里还白纸黑字提醒投资者,底层技术可能对人类构成生存级威胁。
同一道安全考题,两家领头羊交出相反的答案。
一边把最坏的情况摊到监管的聚光灯下,换来流动性和合法性。
代价是接下季度报表的审视。
另一边退回私募的温床,留住回旋余地。
同时挡住公众股东对短期增长的追问。
做 AI工具 的团队,最先感受到这种拉锯。
公开市场的外部约束缺席之后,那份独立评估的承诺就成了关键防线。
模型的去留,是第一块试金石。
奥特曼笃定一级市场的投资人足够有耐心。
可真正需要学会耐住性子的,或许是造出了更接近超级智能的模型、却还没想好怎么驾驭它的这一方。
与其急着把新模型推向市场,不如先想清楚,谁有资格按这个暂停键。
钱能等。
风险不等。
