

82 亿美元,全股票。买方是 AMD,卖方是李飞飞创办的那家空间智能公司。从 2024 年初创办,到 2026 年中签下协议,只隔了两年半。
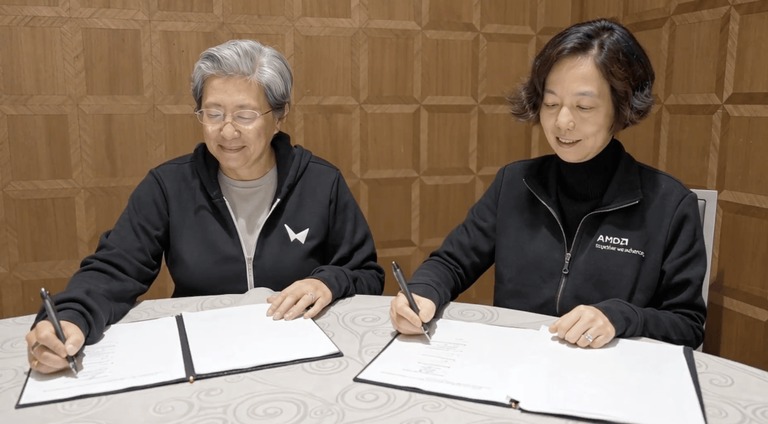
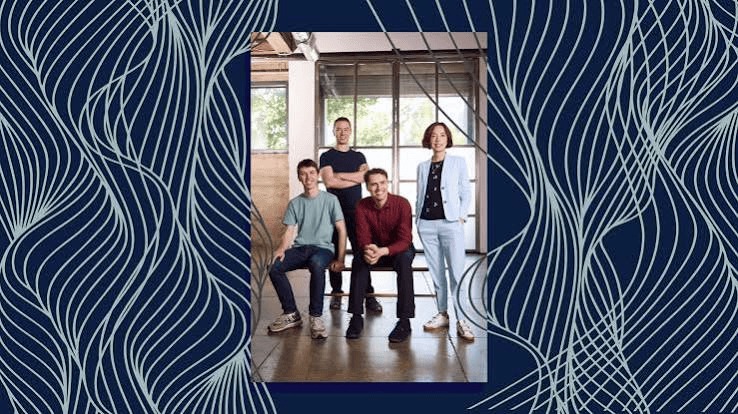
交割完成后,李飞飞出任执行副总裁兼首席科学家。汇报对象是董事长兼首席执行官苏姿丰。两位联合创始人带团队一起并入,组建一个前沿研究组织。交易预计 2026 年底前完成。监管批准还是要等的。
这笔买卖并不突然。
十几亿美元买不到的,是时间
2024 年 9 月,AMD 旗下的投资机构进了那家公司的第二轮融资。那一轮投后估值 13 亿美元。同场还有三位业界公认的技术大牛。
这个价格确实便宜。
2025 年,双方把关系从股权推到了工程。围绕 AMD 加速卡上的训练和推理优化,两边的团队一起调真实模型的性能。训练侧要管分布式和通信,还要管混合精度与内存管理。推理侧要管算子融合,也管批处理与量化。编译器层面的调整也在里面。这些都是硬活。
2026 年 1 月,合作搬到了台前。当年的消费电子展上两人同台。演示素材直接用 AMD 硅谷办公室的少量照片。这些照片被转成可以走动的三维环境。原来的几何结构和尺度都留着,只换了设计风格。这一步很关键。
一个月后,也就是 2 月 18 日,那家公司完成了新一轮融资。金额 10 亿美元,投后估值 54 亿美元。AMD 继续跟投。同轮还有英伟达和一家设计软件公司。英伟达的出现很值得琢磨。它自己就有开放的同类模型。
3 月 19 日,AMD 又公开宣布扩大合作。覆盖工作负载优化,还包括云端协同与市场支持。双方的关系再近一层。
从入股到联合调优,从同台演示到整体买下,前后大约一年半。这条路径说明一件事。芯片公司买的不是一张报表,而是把最前沿的模型团队放进自己组织的机会。
芯片公司为什么要抢世界模型
世界模型听着抽象,做的事很具体。它要让机器看懂三维空间,还能重建、生成和模拟。
9 月初,就在收购公告前一个月,那家公司发布了新模型。这套模型从零开始预训练。原生处理文字和图像,也处理视频和三维数据。做法是把不同输入组织成共享的空间上下文。再生成和已有内容对得上的新内容。这是它的技术底子。
核心能力被称作新视角预测。给一张或者几十张图像,再给出相机的空间关系。模型能生成指定位置和角度下没见过的画面,路径也能换。这和语言模型预测下一个词是一回事。只是输出对象从文字换成了三维空间里的视觉内容。
落到输出,能力清单不短。一张到几十张图像可以重建真实场景。相机控制精确时,能生成最长 1 分钟、1440p 分辨率的视频。文字可以直接出图,也能直接出 360 度全景。输出格式还支持点云和三维高斯泼溅。这些正是 AI图片 类产品想解决的底层问题。
面向普通用户,那家公司还有一个三维创作平台。文字和图像都能当输入,视频和三维结构也行。做出来的是能长期保存的三维世界。能编辑,也能分享。定位很清楚。创意设计用得上,机器人训练和科学发现也用得上。这类能力要是接进 AI工具,创作流程会短一大截。
在此之前,它还收购过一家做机器人仿真的公司。业务延伸到强化学习环境生成。还有从真实到仿真的流程。这块原来也是空白。
英伟达在这个方向已经有开放的同类模型,它此前是空着的。买下这家公司,它一次拿到两样东西。一样是前沿模型的研究能力。另一样是能接触开发者的产品入口。
算力的口味也在变
这笔交易的另一层意义,是给芯片设计出题。
空间模型的计算特征和主流大语言模型明显不同。它要跑大规模视觉与视频训练。要处理多视角的空间上下文。要做扩散生成,也要做自回归生成。要预测三维几何和深度。要输出长时序、高分辨率的视频内容,这正是 AI视频 赛道的门槛。还要撑起机器人仿真和低延迟的实时交互推理。这些负载混在一起,对内存带宽和互连的胃口都不一样。封装的差别也很大。
AMD 的公告说得很直接。随着计算扩展到推理和机器人,也扩展到仿真与物理世界,算力基础设施的需求会更加多样。与其等模型定型之后再被动适配,不如让芯片和系统设计团队提前进到负载里面去。这是两种思路。
这也是它和英伟达竞争的延续。一个事实值得记一下。那家公司的这个新模型,公开材料里提到过在英伟达新一代加速卡上训练或者演示。被收购之后是否继续支持英伟达硬件,是否维持跨平台部署,目前没有披露。
谁在这笔交易里赚到了钱
两年半,三轮融资,累计筹集约 12 亿美元。82 亿美元的收购价,是最后一轮投后估值的约 1.5 倍。
回报倍数最高的是最早进场的那批。两家机构在 2024 年 4 月进入,当时估值约 3 亿美元。按 82 亿美元算,回报约 19 倍,对应约 12 亿美元收益。耗时不到两年半。
第二轮进场的那批以 13 亿美元估值入场。回报约 5 倍,年化内部收益率大约 125%。最后一轮那 10 亿美元,在 7 个月里拿到约 1.5 倍。绝对倍数不算高,好在时间短。
有一位风险投资分析师测算过。四位联合创始人和团队合计仍持有约 56% 的股份。对应约 46 亿美元。扣掉大约 15% 的期权池,四位创始人合计约 34 亿美元。
整体看,投资人合计投入约 12 亿美元,共享约 23 亿美元利润。混合回报约 2.9 倍。这个数字被最后一轮拉低了。大部分钱是在估值已经很高的时候才进来的。
这也是早期和晚期的差别。同一家公司,同一场退出,进场时间不同,收益能差出一个量级。
