

Manus 恢复自由身还不到一个月。身价先翻了一倍。
彭博社消息,这家公司正在推进新一轮约 5 亿美元融资,目标估值约 40 亿美元。
这是它和 Meta 完成拆分、恢复独立运营之后的第一轮融资。
知情人士说,这轮谈判已经接近收尾。但金额和条款仍有变数。
新投资方的身份还没披露。腾讯、HSG 和真格基金这些老股东,也没有公开表态是否继续加码。
9 月 1 日,Manus 才正式宣布恢复独立运营。
再往前不到一个月,腾讯、真格基金和 HSG 等老股东刚以约 20 亿美元的价格把公司买回来。这个价格,和当年卖给 Meta 时一模一样。
如果这轮 40 亿美元的估值谈成,前后只隔 17 天。回购价直接翻倍。
过去一年半,它的身价从 5 亿美元走到 20 亿美元,现在又瞄准 40 亿美元。
中间夹着一场收购。一次监管叫停。一轮业务拆分。还有老股东的集体回购。
难怪有人给它起了个外号。全球最抓马的智能体公司。
一年半,从 5 亿美元到 40 亿美元
最早是彭博社放的风。这家公司计划融资约 5 亿美元,寻求约 40 亿美元估值。
从产品首次发布到作价 40 亿美元,中间只用了一年半。戏剧性时刻一个接一个。
简单回一遍时间线。
2025 年 3 月,Manus 发布通用智能体,一夜刷屏。
4 月,Benchmark 领投 7500 万美元。投后估值约 5 亿美元。
12 月底,Meta 宣布以 20 亿美元收购 Manus。收购前,它刚宣布年化经常性收入突破 1 亿美元,用户数百万。
到今年年初,这笔跨境交易解除。Meta 随后与它做业务和数据拆分。
5 月,彭博社曝出备选方案。三位创始人肖弘、季逸超和张涛曾讨论融资约 10 亿美元,把公司从 Meta 手里买回来。估值至少要摸到 20 亿美元。
方案里还提到合资结构运营,最终赴港上市。
真正落地的不是这套。8 月,腾讯、真格基金和红杉中国等原有投资方以约 20 亿美元,从 Meta 手里买回了股份。
财新的说法是,腾讯接下 Benchmark 原先持有的股份,成为最大股东。
顺带一提,肖弘和腾讯早有渊源。他早年做的公众号管理工具壹伴助手,就拿到过腾讯的投资。
9 月 1 日,Manus 正式对外宣布恢复独立运营。
创始团队重新掌舵。公司把自己重新定义为一家独立智能体实验室。
17 天之后,40 亿美元的新报价就来了。
被巨头买走,交易又被撤销,最后老股东再买回来。Manus 不是唯一一例,但多数案例买回之后估值是跌的,或者原地持平。
很多时候买回来是止损,不是价值重估。
Figma 是少数例外。没被 Adobe 收成,上市估值反而高过拟收购价。
它显然也站进了例外那一队。
这半年 Manus 没停下来
经历这么大一场风波,它凭什么马上要更高的估值。
答案在业务数据里。
去年 12 月 Meta 收购前夕,Manus 公开过一组数字。年化经常性收入突破 1 亿美元,年化收入运行速率 1.25 亿美元。
据财新报道,到今年 6 月底,它的年化经常性收入已经达到约 4 亿美元。
半年时间,这个数字涨到原来的约 4 倍。
另一家美国媒体的口径更高。它援引知情人士称,今年 6 月该公司的年化收入运行速率已经到 4 亿至 5 亿美元。
拿公开数字粗算一下。去年底 Meta 用约 20 亿美元收购,对应超过 1 亿美元年化经常性收入,大约是 20 倍。
按财新披露的 4 亿美元算,40 亿美元目标估值对应大约 10 倍。
整体估值绝对值翻倍。每一美元收入对应的估值却差不多砍半了。
8 月买回时,Manus 的收入明显高于被收购那会儿。原股东其实是按旧估值,拿回了一家规模更大、营收更好的公司。
与其说资本在给这家公司定价,不如说在给智能体这条赛道定价。
过去半年它干的事不只收入增长。
一边和 Meta 拆分,一边密集迭代产品。
接办公软件。保留项目上下文。调外部工具。把单个任务从几分钟拉到几小时、几天,甚至持续运行。
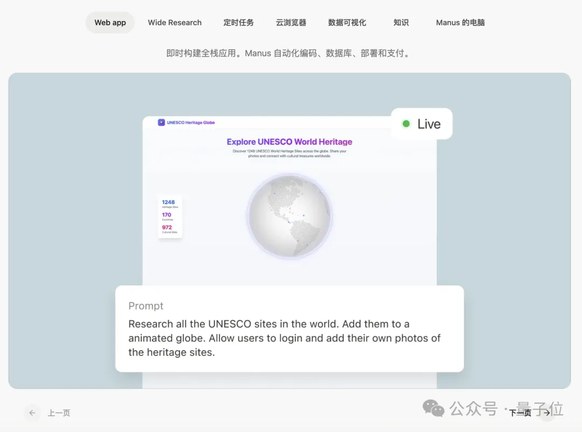
公司官网的产品更新记录显示,今年春夏两季,能力就一直沿着连接更多工具、保留更多上下文和处理更长任务这条线推进。
拆分期间,它还在推进和 Canva、Zoom 的合作。笔记、电商和数据分析领域的几家公司也在名单里。
恢复独立运营的公告里也给了下一步规划。
更深入地进日常工作流。更直接地和外部世界交互。更主动地代表用户行动。
40 亿美元的估值从哪来,到这里就清楚了。
订阅收入、工作流入口和用户积累,加上它能不能在基础模型之上占住一层长期产品价值。这些都被塞进了那张报价单。
资本买单的不只是 Manus
还有一件更重要的事,是它的位置。
它是今年最热的智能体赛道里的头部选手。
今年以前,市面上能用的通用型智能体不多。它是体验很靠前的那一档。
今年以来,OpenClaw 爆火。Claude Code 和 Codex 不断扩展智能体能力。国内同行也在长任务、工具调用和自主执行上快速追赶。
底层模型厂商自己,也越来越会做智能体。
基础模型更新一次,上层智能体产品的一部分能力可能当场被吸收。
而它并不训练前沿基础模型。
前有猛虎,后有饿狼。竞争相当激烈。
但眼下的收入曲线至少证明了一件事。不训基础模型,初创公司也能在别人的模型之上,做出一层用户愿意付费、并且快速增长的智能体产品。对做AI工具的公司来说,这条曲线算是个参照。
40 亿美元到底有没有人买账,靴子还没落地。
至少三个问题悬在头上。
第一,约 4 亿美元的收入还能不能继续涨。
从 1 亿跑到 4 亿只用了半年。越往后,维持这个速度越难。
第二,这 5 亿美元由谁出。
老股东会不会继续加码。有没有新的大型美元基金、产业资本或者主权基金进场。目前都没有答案。
第三,独立之后它会变成什么公司,产品往哪走。
是覆盖更多场景的超级智能体。还是面向团队与轻量企业的工作平台。
这些问题都还没有答案。
可以确定的是,经历过这一场波折,它手里还是一副好牌。在智能体继续大爆发的阶段,它已经占住了第一波心智。
